Comprar un coche en el extranjero no termina al pagar y recoger las llaves. Antes de cerrar la operación, conviene comprobar que la factura identifica correctamente al vendedor, al comprador y al vehículo, y explica cómo tributa la venta.
Un bastidor equivocado, un comprador mal identificado o una referencia fiscal confusa pueden obligarte a pedir correcciones cuando el vehículo ya está en España.
En esta lección de la Academia gratuita de MatricularCoche.es aprenderás qué revisar y cómo distinguir los principales tipos de factura.
1. ¿Cuándo necesitas una factura?
Si compras un vehículo a un compraventa extranjero, la DGT pide una factura en la que figure su número de IVA. Si compras a un particular, el documento habitual es el contrato de compraventa, con la traducción y el tratamiento del ITP que correspondan.
Que un concesionario anuncie el coche no significa necesariamente que sea quien lo vende. Puede actuar como intermediario de un particular. Pregunta quién será el vendedor y quién emitirá el documento de compraventa.
Una factura por gestionar la compra o transportar el coche no acredita por sí sola que hayas comprado el vehículo.
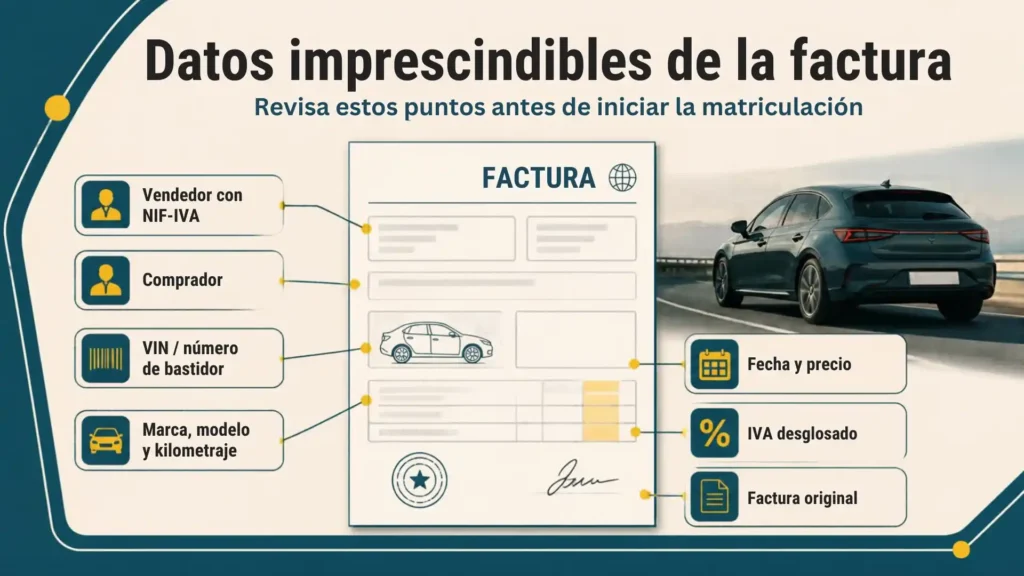
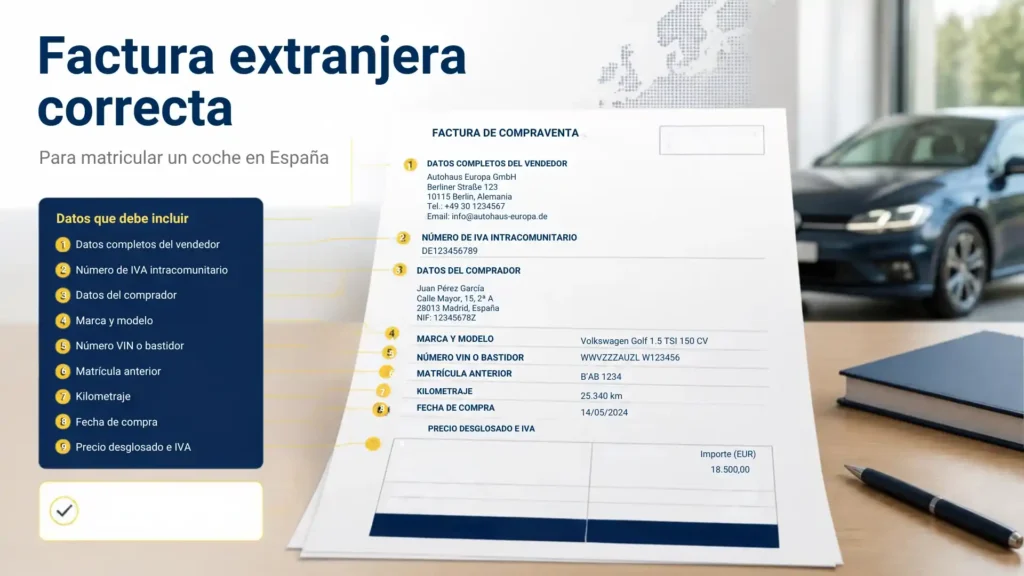
2. Los datos que debes revisar
No existe un único diseño de factura válido para todos los países. Debe respetar las reglas de facturación aplicables a la operación.
Como comprobación práctica, revisa estos bloques:
| Bloque | Qué comprobar |
|---|---|
| Factura | Número identificativo, fecha de emisión y fecha de la operación si es diferente. |
| Vendedor | Nombre o razón social, domicilio e identificación fiscal; número de IVA para el expediente de compra a un compraventa extranjero. |
| Comprador | Nombre completo o razón social y domicilio correctos. Facilita tu DNI/NIE/NIF español; el NIF-IVA debe constar cuando corresponda a la operación. |
| Vehículo | Marca, modelo y número de bastidor completo. |
| Precio | Importe, moneda, descuentos y conceptos adicionales claramente identificados. |
| Fiscalidad | Base, tipo y cuota cuando proceda desglosar IVA; mención de exención o del régimen especial cuando corresponda. |
Las reglas europeas contemplan datos generales y menciones especiales según el tratamiento fiscal. La lista anterior incorpora también comprobaciones prácticas para identificar el coche y preparar su matriculación. [1][2]
Pide que consten los kilómetros y la fecha de primera puesta en servicio. Son especialmente relevantes para determinar si es nuevo a efectos de IVA. También resulta útil incluir la matrícula extranjera.
Comprueba el bastidor carácter por carácter frente al coche y su documentación. La matrícula puede cambiar; el bastidor identifica el vehículo durante toda su vida.
3. ¿A nombre de quién debe estar la factura?
La factura debe reflejar al comprador real.
Si compras directamente al vendedor extranjero, debe identificarte a ti. Si una sociedad compra el vehículo, debe identificar a la sociedad, no simplemente a su administrador.
Cuando interviene un importador, diferencia dos situaciones:
- Compra y reventa: el importador adquiere el vehículo y después te lo vende. Debe documentarse esa segunda venta.
- Intermediación: compras directamente al vendedor extranjero y el intermediario te factura sus servicios.
Ejemplo: si el concesionario alemán factura a una empresa importadora española y esta después te vende el coche, la factura alemana no documenta por sí sola tu adquisición.
No pidas cambiar al comprador únicamente para simplificar la matriculación: la documentación debe coincidir con lo sucedido.
4. Factura con IVA desglosado
En una factura sometida al régimen general puede aparecer el precio sin impuesto, el tipo de IVA, la cuota y el total.
Ejemplo ilustrativo de una venta que tribute en Alemania al 19 %:
| Concepto | Importe |
|---|---|
| Precio sin IVA | 20.000 € |
| IVA del 19 % | 3.800 € |
| Total | 23.800 € |
Este cálculo muestra cómo leer el desglose; no significa que toda compra en Alemania deba llevar IVA alemán. El tratamiento depende de quién compra, las condiciones de entrega y el régimen aplicable.
Si compras como profesional, no des por hecho que puedes deducirte el IVA extranjero en una declaración española. Antes de pagar, revisa si la factura y la tributación corresponden a tu operación.
5. Factura bajo el régimen de margen: el equivalente al REBU
En vehículos usados es frecuente que el vendedor aplique un régimen especial de tributación sobre el margen.
En estas facturas el IVA no se presenta como una cuota separada deducible para el comprador. Debe identificarse el régimen aplicado: la ausencia de desglose, por sí sola, no demuestra que sea una venta en régimen de margen. [2][6]
Estas son algunas menciones que puedes encontrar:
| País | Mención que ayuda a identificar el régimen |
|---|---|
| Alemania | «Gebrauchtgegenstände/Sonderregelung». También puedes encontrar referencias a «Differenzbesteuerung» y al § 25a UStG. |
| Francia | «Régime particulier – Biens d’occasion». |
Las menciones responden a la normativa de cada país; no es necesario que una factura extranjera utilice las siglas españolas REBU. [5][6]
Por ejemplo, una factura por 18.000 € bajo este régimen no permite separar automáticamente un supuesto 21 % de IVA del precio.
Cuando una compra tributa correctamente por el régimen de margen en otro Estado miembro, no se trata como una adquisición intracomunitaria ordinaria sujeta en España.
6. Factura sin IVA por entrega intracomunitaria
Otro supuesto es la venta de un profesional de otro Estado miembro a una empresa o profesional español, con traslado del vehículo a España y cumplimiento de los requisitos de la exención.
El vendedor puede emitir una factura sin repercutir IVA de origen, identificando la exención. El comprador declara en España la adquisición intracomunitaria; su posible deducción depende de los requisitos aplicables. [2][3]
Comprar sin IVA en origen no significa comprar libre de impuestos.
Antes de aceptar esta modalidad, revisa las identificaciones a efectos de IVA, las condiciones fiscales y las pruebas del traslado.
Tampoco confundas esta factura con la del régimen de margen. En ambas puede no aparecer una cuota de IVA cobrada al comprador, pero su tratamiento es diferente.
7. Atención: un coche de segunda mano puede ser nuevo a efectos de IVA
Para las adquisiciones intracomunitarias de turismos, basta con que se cumpla una de estas circunstancias:
- La entrega se efectúa antes de los seis meses siguientes a su primera puesta en servicio.
- El vehículo no ha recorrido más de 6.000 kilómetros.
No es necesario que se cumplan las dos.
| Ejemplo | ¿Es nuevo a efectos de IVA? |
|---|---|
| 4 meses y 15.000 km | Sí, por su antigüedad. |
| 2 años y 4.500 km | Sí, por su kilometraje. |
| 2 años y 40.000 km | No, atendiendo a estos dos criterios. |
En este supuesto, la adquisición con destino a Península o Baleares tributa por IVA en España incluso si el comprador es particular. [4]
Por eso conviene comprobar fechas y kilómetros antes de aceptar la factura. Que un anuncio lo llame “ocasión” no determina su fiscalidad.
8. ¿Y si procede de fuera de la Unión Europea?
La factura sigue siendo necesaria para documentar la compra a un profesional, pero el expediente incorpora el despacho de importación y su documentación aduanera.
La DGT contempla la factura o contrato y la documentación original del vehículo, además del paso por Aduana. Una factura extranjera no sustituye el justificante aduanero correspondiente.
Esta lección se centra en compras con destino a Península y Baleares. Canarias, Ceuta y Melilla tienen particularidades fiscales que deben revisarse por separado.
9. ¿Debe estar traducida, firmada o sellada?
Idioma. No confundas las exigencias del contrato entre particulares con las de una factura profesional. La DGT indica expresamente traducción para el contrato de compraventa entre particulares. Para una factura, confirma las necesidades del expediente si su contenido no permite comprobar los datos o el régimen fiscal. No des por hecho que todas requieren traducción jurada.
Firma y sello. Un sello no corrige un bastidor erróneo ni acredita por sí solo la autenticidad del documento. Revisa primero el emisor, los datos y el contenido fiscal.
Formato. Conserva el documento completo recibido del vendedor, con sus anexos. Evita trabajar únicamente con fotografías recortadas o capturas que oculten datos.
10. Errores que conviene corregir antes de pagar
- Solo tienes una proforma: pide la factura definitiva que documente la venta.
- El bastidor está mal: solicita su corrección al emisor.
- El comprador no coincide con la operación: aclara quién compra y cómo se documentan las ventas posteriores.
- Figura “sin IVA” sin explicación: pide que se identifique el motivo y se compruebe el tratamiento aplicado.
- La factura mezcla régimen de margen y exención intracomunitaria: solicita una revisión; son tratamientos distintos.
- Solo tienes una factura de comisión o transporte: falta comprobar el documento de adquisición del coche.
- Faltan páginas o anexos: reclama el documento completo.
No modifiques tú mismo el PDF del vendedor. Pídele que emita la corrección correspondiente y conserva la relación entre los documentos.
11. Lista de comprobación antes de cerrar la compra
- Sé quién vende realmente el vehículo.
- He revisado sus datos y su identificación fiscal.
- El comprador está correctamente identificado.
- El bastidor coincide con el coche y la documentación.
- El importe y la moneda están claros.
- Entiendo el régimen fiscal aplicado.
- He comprobado la antigüedad y el kilometraje.
- La factura documenta la venta del vehículo.
- Tengo las páginas y anexos completos.
- He solicitado las correcciones al vendedor antes de cerrar el expediente.
Revisa la factura antes de traer el coche
Una revisión previa permite detectar errores cuando todavía puedes resolverlos directamente con el vendedor.
En MatricularCoche.es, la gestoría de los importadores, podemos ayudarte a revisar la documentación de compra y preparar la matriculación en España.
Sigue aprendiendo en nuestra Academia gratuita.