Cuando compras un coche en Alemania, Francia, Bélgica, Países Bajos o cualquier otro país para matricularlo en España, una de las primeras preguntas que debes hacerte es:
¿Tengo que pagar ITP por este coche importado?
La respuesta depende principalmente de quién te ha vendido el vehículo y cómo se documenta la operación.
Esta cuestión es especialmente importante porque existe un error bastante habitual:
«Como he comprado el coche en el extranjero, no tengo que pagar ITP en España.»
No siempre es así.
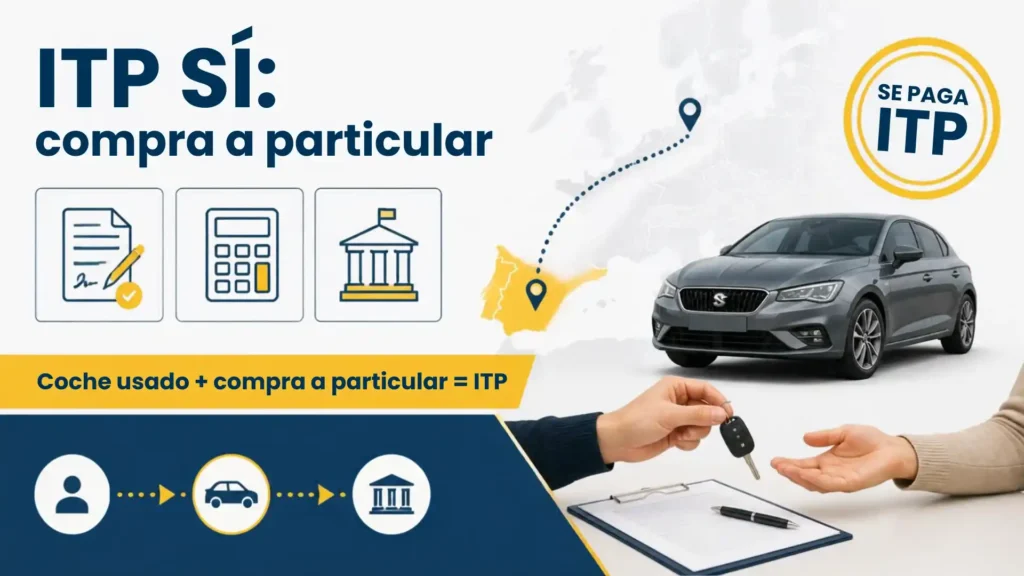
Si resides en España y compras un vehículo usado a un particular extranjero, la operación puede quedar sujeta al Impuesto sobre Transmisiones Patrimoniales (ITP) en España.
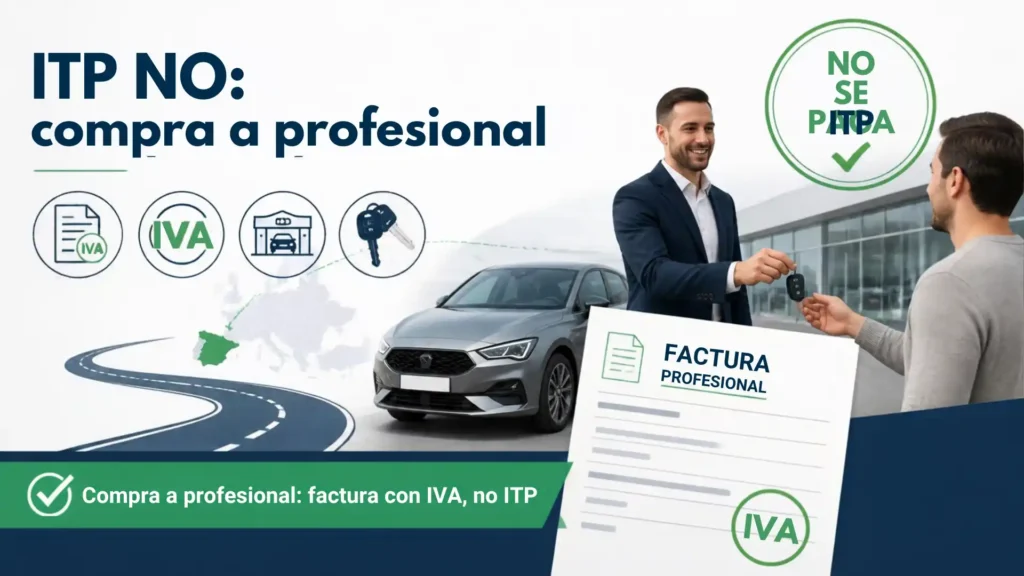
En cambio, cuando compras el vehículo a un profesional o empresa que actúa en el ejercicio de su actividad, normalmente no estaremos ante una operación sujeta a la modalidad de Transmisiones Patrimoniales Onerosas del ITP, sino ante una operación encuadrada en el IVA.
Por eso, antes de comprar un coche importado debemos saber si el vendedor es:
- Un particular.
- Un profesional.
- Un concesionario.
- Un compraventa.
- Una empresa.
Y, sobre todo, debemos comprobar si recibiremos:
contrato de compraventa o factura.
Vamos a verlo paso a paso, confía en matricularcoche.es somos la gestoría de los importadores.
¿Qué es el ITP?
El Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados incluye la modalidad de Transmisiones Patrimoniales Onerosas (TPO).
De forma simplificada, en la compraventa de un coche usado:
PARTICULAR → PARTICULAR = normalmente ITP
mientras que:
PROFESIONAL → COMPRADOR = normalmente operación sujeta al régimen de IVA correspondiente y no a TPO
La Agencia Tributaria explica precisamente esta delimitación: cuando transmite un empresario o profesional en el ejercicio de su actividad entra en juego el IVA; cuando la compraventa se realiza entre particulares, corresponde el ITP.
¿Se paga ITP si compro el coche a un particular en Alemania?
Con carácter general, sí puede existir obligación de liquidar ITP en España.
Este es uno de los puntos que más sorprenden a quienes empiezan a importar coches.
Imaginemos:
Comprador: residente en España
Vendedor: particular alemán
Vehículo: usado
Documento de compra: contrato de compraventa
El hecho de que el vendedor se encuentre en Alemania no elimina automáticamente el ITP español.
La normativa del impuesto contempla transmisiones de bienes situados en el extranjero cuando el obligado al pago tiene su residencia en España, con las condiciones previstas legalmente.
Además, la propia DGT indica expresamente para la matriculación en España de un vehículo usado adquirido en otro país de la Unión Europea:
venta entre particulares → contrato de compraventa + traducción + ITP.
Por tanto, comprar el vehículo fuera de España no significa automáticamente evitar el impuesto.
Ejemplo: coche comprado a un particular alemán
José encuentra un BMW usado en Alemania.
El vendedor es una persona particular.
Firman un contrato de compraventa por:
20.000 €
José reside en España y trae posteriormente el vehículo para matricularlo aquí.
En este caso deberá estudiar y liquidar el ITP que corresponda conforme a las reglas de la comunidad autónoma competente.
No debemos confundir este impuesto con el impuesto de matriculación.
Podríamos tener en una misma operación:
ITP por la adquisición
y
IEDMT por la matriculación
Son dos impuestos completamente diferentes.
¿Y si compro el coche a un concesionario alemán?
La situación cambia.
Supongamos ahora que compramos exactamente el mismo BMW a:
Autohaus Beispiel GmbH
y el concesionario nos entrega una factura correctamente emitida.
Aquí ya no estamos ante una compraventa entre dos particulares.
El vendedor es un empresario que está transmitiendo el vehículo en el ejercicio de su actividad.
Con carácter general, estas operaciones quedan fuera de la modalidad TPO del ITP al estar dentro del ámbito del IVA.
Para matricular un vehículo usado adquirido a un compraventa de otro país de la UE, la DGT solicita precisamente la factura en la que figure el número de IVA.
Por tanto:
COCHE USADO COMPRADO A PARTICULAR → comprobar/liquidar ITP
COCHE USADO COMPRADO A PROFESIONAL → normalmente no TPO; necesitaremos factura correcta
¿Y si el concesionario vende en régimen de margen o REBU?
Aquí aparece otra confusión habitual.
Un profesional extranjero puede vender un vehículo usado aplicando un régimen especial de bienes usados o régimen de margen.
En Alemania podemos encontrar, por ejemplo, referencias al régimen de margen correspondiente a su normativa nacional.
El hecho de que el IVA no aparezca desglosado en la factura no convierte automáticamente la operación en una compraventa entre particulares.
Sigue existiendo una venta realizada por un profesional.
Por tanto, debemos analizar correctamente la factura y el régimen fiscal aplicado.
No debemos utilizar esta regla:
«No veo IVA desglosado = tengo que pagar ITP.»
Eso sería incorrecto.
Una factura en régimen de margen puede no mostrar el IVA desglosado y seguir documentando perfectamente una operación profesional.
Contrato o factura: una diferencia fundamental
Cuando importamos un coche usado debemos comprobar desde el principio qué documento vamos a recibir.
Compra a particular
Normalmente tendremos:
CONTRATO DE COMPRAVENTA
Deberemos comprobar posteriormente la obligación de liquidar ITP.
Compra a profesional
Deberemos tener:
FACTURA
Y esa factura debe identificar correctamente al vendedor, comprador, vehículo y régimen fiscal de la operación.
Por eso, antes de transferir el dinero, debemos saber exactamente quién nos está vendiendo el coche.
Cuidado con comprar a un profesional mediante contrato
Este es un punto especialmente importante para un importador.
Si estamos comprando un coche a una empresa, concesionario o compraventa, la operación debería estar correctamente documentada conforme a su naturaleza.
No deberíamos aceptar sin más situaciones como:
«Soy compraventa, pero te hago un contrato como si fuera particular.»
o:
«El coche está anunciado por mi empresa, pero firmas el contrato con otra persona.»
La documentación de adquisición es fundamental para matricular posteriormente el vehículo en España.
Antes de pagar debemos comprobar:
- Quién es realmente el vendedor.
- Quién aparece como titular del vehículo.
- Quién emite la factura.
- Número de IVA del vendedor cuando corresponda.
- Régimen fiscal utilizado.
- Datos completos del comprador.
- Número de bastidor.
- Precio.
- Fecha de operación.
¿Quién paga el ITP?
Cuando existe obligación de pagar ITP por la compraventa del vehículo, el obligado es el comprador.
Por tanto, si un residente en España compra un vehículo usado a un particular extranjero, será el comprador quien deba realizar la correspondiente liquidación.
No es el vendedor alemán, francés o belga quien viene a España a pagar el impuesto.
Es una obligación fiscal asociada al adquirente cuando concurren los requisitos establecidos.
¿Dónde se paga?
El ITP es un impuesto cuya gestión está cedida a las comunidades autónomas.
Por eso no existe una única respuesta válida para toda España sobre:
- Tipo aplicable.
- Bonificaciones.
- Cuotas.
- Modelos.
- Forma de presentación.
- Reglas específicas de valoración.
Debemos comprobar la normativa de la comunidad autónoma competente, normalmente vinculada al domicilio fiscal del comprador según las reglas aplicables.
Por ejemplo, la Comunidad de Madrid señala expresamente que el comprador es quien declara el impuesto y que, cuando resulta competente Madrid, la presentación se realiza allí por razón del domicilio fiscal del adquirente.
Modelo 620 y Modelo 621
En la compraventa de vehículos usados encontraremos habitualmente referencias a:
Modelo 620
y, dependiendo de la comunidad autónoma y de su sistema de gestión,
Modelo 621.
La DGT exige que, cuando corresponda, se justifique el pago, la exención o la no sujeción del ITP antes de completar determinados trámites, utilizando el modelo correspondiente.
En vehículos importados debemos comprobar el procedimiento concreto establecido por la comunidad autónoma correspondiente.
¿Cuánto ITP se paga por un coche importado?
Aquí no podemos aplicar un porcentaje único para toda España.
El ITP depende de la comunidad autónoma.
Además, pueden existir diferencias relacionadas con:
- Valor del vehículo.
- Antigüedad.
- Potencia.
- Cilindrada.
- Características medioambientales.
- Tipo de vehículo.
- Normativa autonómica.
Por eso dos personas que compren vehículos idénticos pueden encontrarse con liquidaciones diferentes si residen en comunidades autónomas distintas.
¿Se calcula siempre sobre el precio del contrato?
No debemos asumirlo.
Las administraciones tributarias pueden utilizar reglas de valoración y precios medios oficiales para determinar el valor fiscal del vehículo.
Cada año existen tablas oficiales de precios medios de venta que se utilizan en la gestión del ITP de determinados vehículos.
Por tanto, poner simplemente un precio artificialmente bajo en el contrato no significa que vayamos a pagar el impuesto sobre esa cantidad.
Este es otro error frecuente.
Si compramos un coche cuyo valor fiscal es considerablemente superior al precio declarado, debemos estudiar correctamente cuál es la base imponible que corresponde conforme a la normativa aplicable.
Ejemplo práctico: particular frente a profesional
Veamos dos operaciones.
Operación A
Compramos un Mercedes usado en Alemania por:
25.000 €
Vendedor:
Particular
Documento:
Contrato de compraventa
Debemos comprobar y, cuando corresponda, liquidar el ITP en España conforme a la normativa de nuestra comunidad autónoma.
Operación B
Compramos otro Mercedes usado por:
25.000 €
Vendedor:
Concesionario alemán
Documento:
Factura correctamente emitida
En este caso, con carácter general, no estaremos ante una transmisión sujeta a TPO, sino ante una operación realizada por un empresario dentro del régimen de IVA correspondiente.
El precio del coche es exactamente el mismo.
Pero fiscalmente las operaciones son diferentes.
¿Y si soy importador profesional?
Ser profesional de la compraventa no significa automáticamente que todas las compras realizadas a particulares estén libres de ITP.
Este es un punto especialmente importante.
Existen beneficios fiscales específicos en el ITP para determinadas adquisiciones realizadas por empresarios dedicados habitualmente a la compraventa de bienes muebles para su reventa, pero están sujetos a requisitos y condiciones, especialmente relacionados con la posterior reventa del bien.
Por tanto, un importador profesional no debe aplicar la regla:
«Soy compraventa, por tanto nunca pago ITP.»
Hay que estudiar el beneficio fiscal aplicable, los requisitos y la normativa correspondiente.
¿Qué pasa con un coche comprado fuera de la Unión Europea?
Cuando compramos un vehículo en un país tercero —por ejemplo, Estados Unidos, Reino Unido en los supuestos correspondientes, Suiza o Japón— aparece además la fiscalidad aduanera.
Podemos encontrarnos con:
- Derechos arancelarios.
- IVA a la importación.
- DUA.
- Posibles franquicias.
- Impuesto de matriculación.
- IVTM.
Por tanto, no debemos aplicar automáticamente las reglas de una compraventa intracomunitaria a una importación aduanera.
La Agencia Tributaria dispone de un procedimiento específico para los vehículos procedentes de territorios no pertenecientes al ámbito aduanero y fiscal correspondiente de la UE.
ITP, IVA e IEDMT: no los confundas
Cuando empezamos a importar vehículos es fácil mezclar impuestos.
Debemos separar tres conceptos.
ITP
Relacionado principalmente, en el contexto que estamos estudiando, con determinadas transmisiones de vehículos usados entre particulares.
IVA
Aparece en operaciones realizadas por empresarios o profesionales y su tratamiento dependerá de las características concretas de la operación.
IEDMT
Es el Impuesto Especial sobre Determinados Medios de Transporte, conocido como impuesto de matriculación.
Se relaciona con la primera matriculación definitiva en España del vehículo cuando se produce el hecho imponible y no resulta aplicable una no sujeción o exención.
Por tanto, preguntar:
«¿Este coche paga impuestos?»
es demasiado genérico.
Tenemos que preguntar:
¿Paga ITP?
¿Cómo tributa en IVA?
¿Paga IEDMT?
¿Hay aduana?
Cada pregunta tiene una respuesta diferente.
Tabla rápida: cuándo suele haber ITP
| Operación | ITP |
|---|---|
| Particular extranjero → particular residente en España | Sí, con carácter general |
| Particular extranjero → profesional español | Hay que analizar ITP y posibles beneficios aplicables al revendedor |
| Concesionario extranjero → particular español | Normalmente no TPO; operación profesional |
| Concesionario extranjero → profesional español | Normalmente no TPO; analizar régimen de IVA |
| Profesional en régimen de margen → comprador español | No se convierte en ITP por no aparecer IVA desglosado |
| Compra extracomunitaria | Analizar fiscalidad aduanera y tributación de la operación |
Esta tabla es orientativa. La tributación definitiva depende de las circunstancias concretas de cada operación.
Las cinco preguntas antes de comprar
Antes de pagar un vehículo extranjero deberíamos poder responder estas cinco preguntas:
1. ¿Quién vende el coche?
Particular o profesional.
2. ¿Qué documento voy a recibir?
Contrato o factura.
3. ¿Qué régimen fiscal tiene la operación?
Especialmente importante si vende un profesional.
4. ¿Existe obligación de liquidar ITP en España?
Y, si somos profesionales, comprobar si existe algún beneficio fiscal aplicable.
5. ¿Cuánto supone ese impuesto dentro del coste total del vehículo?
Porque el ITP puede modificar la rentabilidad de la operación.
Regla final
Si quieres recordar este artículo de forma sencilla:
COCHE USADO COMPRADO A PARTICULAR → REVISA ITP
COCHE COMPRADO A PROFESIONAL → REVISA FACTURA Y RÉGIMEN DE IVA
Y nunca confundas:
ITP ≠ IVA ≠ IEDMT
Son impuestos diferentes y responden a hechos distintos.
Si estás estudiando la compra de un coche en Alemania, Francia, Bélgica, Países Bajos o cualquier otro país, analiza la fiscalidad antes de transferir el dinero.
Porque el precio importante para un importador no es únicamente el que aparece en el anuncio.