Cuando empiezas a importar coches de Alemania, Francia, Bélgica, Países Bajos o cualquier otro país europeo, hay una cuestión fiscal que debes dominar desde el principio:
¿Cómo se ha comprado el vehículo y qué régimen fiscal tiene esa operación?
No es una cuestión secundaria.
Dos coches aparentemente idénticos, comprados por el mismo precio y en el mismo país, pueden tener un tratamiento fiscal completamente diferente dependiendo de quién sea el vendedor, quién sea el comprador y cómo se documente la operación.
Aquí aparecen tres conceptos que vas a escuchar constantemente:
- IVA.
- ITP.
- Régimen especial de bienes usados o régimen de margen (REBU).
Y antes de continuar tenemos que aclarar algo fundamental:
El régimen de margen no es un impuesto diferente del IVA.
El REBU es un régimen especial del IVA pensado, entre otros bienes, para determinadas operaciones realizadas por profesionales revendedores de vehículos usados.
Entender esta diferencia es imprescindible para comprar correctamente un coche en Europa, calcular su coste real y evitar problemas cuando llegue el momento de matricularlo en España.
1. LA PRIMERA PREGUNTA: ¿A QUIÉN ESTÁS COMPRANDO EL COCHE?
Antes incluso de mirar la factura debemos preguntarnos:
¿Quién vende el vehículo?
Podemos encontrarnos principalmente con dos situaciones:
Compramos a un particular
Un particular alemán vende su coche usado.
No estamos ante una venta empresarial ordinaria con IVA repercutido.
Aquí tendremos que analizar el tratamiento fiscal correspondiente a una adquisición realizada a un particular y, en su caso, la tributación por ITP en España.
Compramos a una empresa o profesional
Aquí comienza la parte más interesante.
Que el vendedor sea un concesionario alemán o un compraventa francés no significa automáticamente que todas sus facturas funcionen igual.
Un profesional europeo puede vendernos un vehículo usado bajo distintos regímenes fiscales.
Por eso una de las peores costumbres que puede adquirir un importador es pensar:
“Si compro a una empresa, siempre es IVA.”
No basta.
Necesitamos saber cómo está vendiendo ese vehículo esa empresa.
2. IVA: CUANDO EL VEHÍCULO SE VENDE EN RÉGIMEN GENERAL
Vamos a empezar por una situación habitual entre profesionales.
Un compraventa español compra un vehículo a una empresa de otro Estado miembro de la Unión Europea y la operación se realiza dentro del régimen general del IVA cumpliendo los requisitos correspondientes.
En este tipo de operaciones entre empresarios puede producirse una adquisición intracomunitaria de bienes.
La fiscalidad funciona de manera diferente a una compra a un particular o a una compra bajo régimen de margen.
Por eso es fundamental que el comprador profesional tenga correctamente su situación fiscal y compruebe cómo debe emitirse la factura.
Ejemplo
Una empresa española compra un coche usado a un concesionario alemán.
Precio:
20.000 €
Si la operación reúne los requisitos para tratarse como una entrega intracomunitaria correspondiente al régimen general, la factura del proveedor puede emitirse sin repercutir el IVA alemán y la empresa española deberá tratar fiscalmente en España la correspondiente adquisición intracomunitaria.
Esto no significa:
“He comprado un coche sin IVA.”
Significa que el IVA recibe un tratamiento específico por tratarse de una operación intracomunitaria entre empresarios.
Esta diferencia es importantísima.
3. ¿QUÉ SIGNIFICA “IVA DEDUCIBLE”?
En los anuncios de vehículos europeos encontrarás constantemente expresiones como:
VAT deductible
MwSt. ausweisbar
TVA récupérable
o referencias similares.
En términos comerciales, normalmente nos están indicando que el vehículo se encuentra dentro de una cadena fiscal en la que el IVA puede aparecer separado y, cumpliéndose los requisitos legales, puede existir derecho a deducción.
Para un importador profesional esto puede ser especialmente interesante.
Pero cuidado:
que un anuncio diga “IVA deducible” no sustituye a una factura correctamente emitida.
Antes de comprar debemos confirmar con el vendedor:
- quién emitirá la factura;
- a nombre de quién;
- qué régimen fiscal aplicará;
- si aparecerá IVA separado;
- si se trata de una entrega intracomunitaria;
- y qué referencia fiscal constará en la factura.
Nunca debemos comprar un vehículo de 20.000, 30.000 o 40.000 euros basándonos únicamente en una frase de un anuncio.
4. EL REBU O RÉGIMEN DE MARGEN
Llegamos al segundo gran escenario profesional.
REBU significa:
Régimen Especial de los Bienes Usados.
También escucharás expresiones como:
- régimen de margen;
- IVA sobre margen;
- margin scheme;
- Differenzbesteuerung en Alemania.
La idea básica es sencilla.
Cuando se cumplen los requisitos para aplicar este régimen, el profesional revendedor no calcula el IVA de su venta de la misma manera que en el régimen general, sino atendiendo al margen obtenido en la operación.
Es precisamente un sistema pensado para evitar que la tributación de determinados bienes usados provoque una acumulación de IVA cuando vuelven al circuito comercial.
5. EJEMPLO SENCILLO DEL RÉGIMEN DE MARGEN
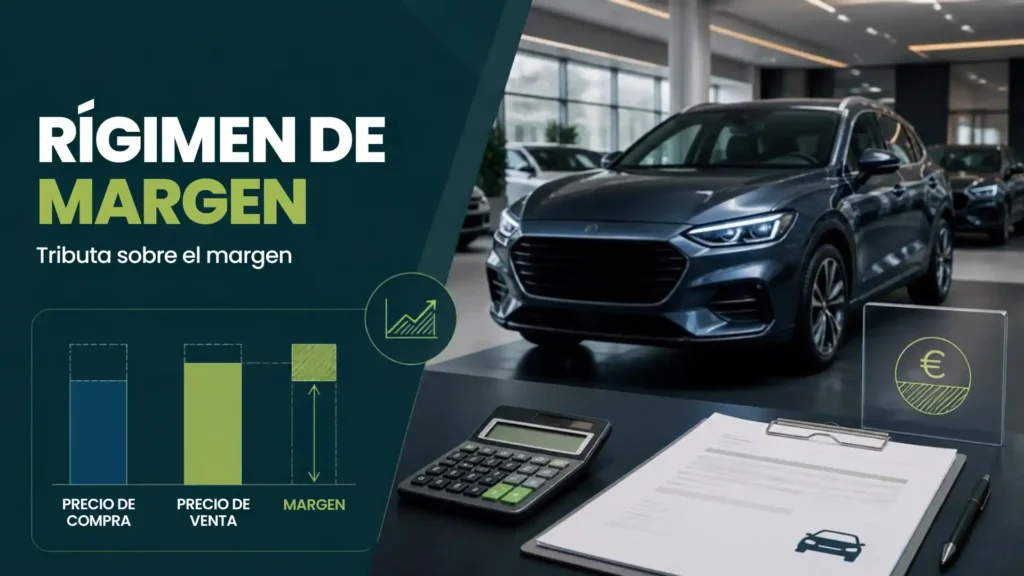
Imaginemos que un profesional compra un coche usado por:
15.000 €
Posteriormente lo vende por:
18.000 €
Su margen bruto en la operación es:
3.000 €
En el régimen especial, el funcionamiento del IVA gira alrededor de ese margen de beneficio, en lugar de funcionar como una venta ordinaria en régimen general calculando simplemente el IVA sobre los 18.000 €.
Esta es la lógica que debes comprender.
No necesitas convertirte en asesor fiscal para empezar a importar coches.
Pero sí debes entender qué estás comprando.
6. ¿POR QUÉ ESE COCHE PUEDE ESTAR EN RÉGIMEN DE MARGEN?
Un ejemplo muy sencillo nos ayuda a entenderlo.
Un particular alemán tiene un Volkswagen Golf.
Lo vende a un compraventa alemán.
Ese compraventa adquiere un vehículo usado procedente de un particular.
Posteriormente lo pone a la venta dentro de las condiciones que permiten aplicar el régimen especial de bienes usados.
Después llega un compraventa español y compra ese vehículo.
Aquí podemos encontrarnos con una venta realizada bajo régimen de margen.
El profesional español no debe tratar esa factura como si fuese automáticamente una adquisición intracomunitaria ordinaria en régimen general.
El origen fiscal del vehículo importa.
7. EN REBU NO DEBES ESPERAR UN IVA DESGLOSADO COMO EN UNA FACTURA NORMAL
Esta es otra de las claves.
Cuando la venta está sometida al régimen especial de bienes usados, la cuota de IVA no se consigna separadamente en la factura como ocurriría en una operación ordinaria con IVA desglosado.
Por eso, si compras un vehículo por:
18.000 €
en régimen de margen, no puedes hacer:
18.000 / 1,21
y considerar que el resultado te proporciona un IVA que puedes deducirte.
Ese razonamiento sería incorrecto.
El régimen fiscal de esa operación es diferente.
8. REBU NO SIGNIFICA “SIN IVA”
Otro error extremadamente frecuente.
Alguien ve una factura de régimen de margen sin IVA separado y dice:
“Este coche no lleva IVA.”
No es una forma correcta de entenderlo.
El REBU sigue siendo un régimen del IVA.
Lo que cambia es la forma de determinar la base imponible y de gestionar el impuesto.
Por eso debemos evitar expresiones como:
❌ “Este coche no tiene IVA.”
Y acostumbrarnos a utilizar:
✅ “Este vehículo se vende en régimen de margen.”
La diferencia parece lingüística, pero demuestra que comprendemos realmente la operación.
9. ¿Y QUÉ ES ENTONCES EL ITP?
El Impuesto sobre Transmisiones Patrimoniales (ITP) entra en un escenario diferente.
Simplificando para entender la lógica:
Cuando una operación de compraventa de un vehículo usado se realiza fuera del ámbito del IVA, puede entrar en juego la modalidad de Transmisiones Patrimoniales Onerosas del ITP.
El ejemplo más típico es una compraventa entre particulares.
Ejemplo
Un particular español compra un coche usado directamente a un particular alemán.
No tenemos una factura empresarial con IVA.
Tenemos normalmente un:
contrato de compraventa.
Aquí tendremos que analizar la tributación correspondiente por ITP según las circunstancias de la operación y la normativa aplicable.
10. EL ITP NO ES IGUAL EN TODA ESPAÑA
Esta diferencia es fundamental.
El IVA es un impuesto estatal.
El ITP está cedido a las comunidades autónomas, por lo que su gestión y determinados aspectos de su tributación pueden variar territorialmente.
Por eso no debemos aprender una cifra única del tipo:
“Comprar un coche a un particular paga un X %.”
Para trabajar profesionalmente debemos comprobar:
- quién compra;
- quién vende;
- dónde debe liquidarse;
- qué comunidad autónoma resulta competente;
- cuál es el valor que debe utilizarse;
- qué tipo resulta aplicable;
- y si existe alguna particularidad autonómica.
Esto es especialmente importante para una gestoría o un importador que trabaje con clientes de toda España.
11. LAS TRES SITUACIONES, DE FORMA MUY SIMPLE
Vamos a resumirlo.
SITUACIÓN A — PARTICULAR → PARTICULAR
Un particular alemán vende directamente el vehículo a un particular español.
Normalmente tendremos:
Contrato de compraventa
Y habrá que analizar:
ITP
SITUACIÓN B — EMPRESA → PROFESIONAL EN RÉGIMEN GENERAL
Un concesionario alemán vende un vehículo a un compraventa español mediante una operación intracomunitaria que cumple los requisitos correspondientes.
Tendremos:
Factura
Y estaremos dentro del ámbito del:
IVA
con el tratamiento fiscal correspondiente a la adquisición intracomunitaria.
SITUACIÓN C — PROFESIONAL → PROFESIONAL EN RÉGIMEN DE MARGEN
Un compraventa europeo vende a un compraventa español un vehículo al que resulta aplicable el régimen especial de bienes usados.
Tendremos:
Factura en régimen de margen
Estamos igualmente dentro del:
IVA
pero aplicando el régimen especial correspondiente.
12. UNA FACTURA SIN IVA NO SIGNIFICA AUTOMÁTICAMENTE REBU
Mucho cuidado con esto.
Una factura puede no mostrar IVA separado por diferentes motivos.
Por tanto:
“No aparece IVA” ≠ “Es REBU”.
Necesitamos saber por qué no aparece.
Una factura correspondiente al régimen especial debe documentar correctamente el régimen aplicado.
Del mismo modo, una entrega intracomunitaria puede aparecer sin IVA repercutido por razones completamente diferentes.
Visualmente podríamos tener dos facturas en las que no aparece una cuota de IVA añadida al precio y, sin embargo, estar ante dos operaciones fiscales completamente distintas.
Por eso debemos leer la factura completa.
13. LA FACTURA EXTRANJERA ES UNA DE LAS PIEZAS MÁS IMPORTANTES DE LA IMPORTACIÓN
Muchos importadores se obsesionan con revisar:
- kilómetros;
- golpes;
- mantenimiento;
- equipamiento;
- precio;
- transporte.
Todo eso es fundamental.
Pero existe otra revisión que debe realizarse antes de pagar el coche:
La revisión fiscal de la factura.
Una mala factura puede generar problemas posteriores.
Antes de transferir 20.000 € a un proveedor extranjero deberíamos saber exactamente:
¿Quién me vende?
¿Quién compra?
¿Qué régimen fiscal tiene la operación?
¿Cómo aparecerá reflejado en la factura?
¿Coincide con el tratamiento que después voy a aplicar en España?
Si no sabemos responder estas preguntas, todavía no estamos preparados para pagar el vehículo.
14. EJEMPLO: DOS COCHES IGUALES Y DOS OPERACIONES DIFERENTES
Tenemos dos BMW 320d prácticamente idénticos.
Mismo año.
Mismos kilómetros.
Mismo equipamiento.
Mismo precio:
20.000 €
BMW A
El vendedor nos indica:
IVA deducible.
La operación se documenta dentro del régimen general correspondiente.
BMW B
El vendedor indica:
Differenzbesteuerung / margin scheme.
Se vende bajo régimen de margen.
Aunque ambos coches cuesten exactamente 20.000 €, fiscalmente no estamos comprando lo mismo.
Esto puede afectar:
- al tratamiento del IVA;
- a nuestra contabilidad;
- a la futura venta;
- al margen real de la operación;
- y a la documentación necesaria.
Por eso un importador profesional no compara únicamente:
precio contra precio.
Compara:
precio + fiscalidad + gastos + margen final.
15. ¿QUÉ PASA CUANDO DESPUÉS VENDEMOS EL COCHE EN ESPAÑA?
La forma en que hemos adquirido el vehículo condiciona el tratamiento fiscal posterior.
No podemos decidir libremente:
“Este coche lo vendo por REBU porque me interesa más.”
Para aplicar el régimen especial deben cumplirse los requisitos establecidos legalmente.
De la misma manera, no debemos tratar como una operación ordinaria con IVA deducible una adquisición que realmente se realizó dentro del régimen de margen.
La fiscalidad del vehículo empieza en la compra, no cuando encontramos al cliente.
16. EL ERROR MÁS CARO: CALCULAR EL MARGEN SIN MIRAR LA FISCALIDAD
Imagina que encuentras un vehículo en Alemania por:
20.000 €
Calculas:
Compra: 20.000 €
Transporte: 700 €
ITV y matriculación: 500 €
Otros gastos: 300 €
Coste aproximado:
21.500 €
Crees que puedes venderlo por:
24.000 €
Y piensas:
“Tengo 2.500 € de margen.”
No necesariamente.
Antes tienes que saber cómo tributa la compra y cómo tributará posteriormente la venta.
El margen comercial que ves en una calculadora no siempre coincide con el beneficio real después de impuestos.
Un profesional debe hacer la cuenta fiscal antes de comprar, no después de vender.
17. ¿QUÉ DEBES PEDIR AL VENDEDOR ANTES DE PAGAR?
Cuando compras a un profesional europeo, intenta tener clara la documentación antes de realizar la transferencia.
Comprueba:
1. Datos completos del vendedor
Razón social, domicilio y número fiscal correspondiente.
2. Datos del comprador
La factura debe emitirse correctamente a nombre de quien realmente realiza la adquisición.
3. Identificación del vehículo
Especialmente el VIN o número de bastidor.
4. Precio
Debe quedar perfectamente determinado.
5. Régimen fiscal
Necesitamos saber si estamos ante:
- régimen general;
- operación intracomunitaria;
- régimen especial de bienes usados;
- u otra situación particular.
6. Factura definitiva
No te limites al anuncio o a una factura proforma si posteriormente necesitas justificar fiscalmente la operación.
18. ERRORES HABITUALES DE LOS IMPORTADORES
ERROR 1 — Pensar que REBU significa que el coche no tiene IVA
Incorrecto.
REBU es un régimen especial del propio IVA.
ERROR 2 — Pensar que toda factura sin IVA es REBU
Incorrecto.
Puede existir una factura sin IVA repercutido por otros motivos, entre ellos determinadas operaciones intracomunitarias.
ERROR 3 — Confundir IVA con ITP
Son impuestos diferentes y responden a operaciones diferentes.
ERROR 4 — Comprar primero y preguntar después
Cuando el vehículo ya está pagado, modificar una factura extranjera puede convertirse en un problema.
La fiscalidad debe revisarse antes de comprar.
ERROR 5 — Fijarse únicamente en el precio del anuncio
Dos coches de 20.000 € pueden tener rentabilidades completamente diferentes dependiendo de su tratamiento fiscal.
ERROR 6 — Dar por hecho que puedes aplicar REBU en la reventa
El régimen especial solo puede aplicarse cuando se cumplen sus requisitos.
ERROR 7 — No comprobar quién figura como vendedor
El vendedor que aparece en el anuncio, quien recibe el dinero y quien emite la factura deben ser revisados cuidadosamente.
19. REGLA DE ORO DEL IMPORTADOR
Antes de comprar cualquier vehículo en Europa hazte siempre estas cuatro preguntas:
¿QUIÉN VENDE?
Particular o profesional.
¿QUIÉN COMPRA?
Particular, autónomo o sociedad.
¿QUÉ DOCUMENTO ACREDITA LA COMPRA?
Contrato o factura.
¿QUÉ RÉGIMEN FISCAL TIENE LA OPERACIÓN?
IVA general, régimen especial de bienes usados o una operación sujeta a ITP, según corresponda.
Si tienes claras esas cuatro respuestas, habrás evitado una gran parte de los problemas fiscales que aparecen en las importaciones.
20. CASO PRÁCTICO
Encuentras un Audi A4 en Alemania.
Precio:
22.000 €
Antes de comprarlo escribes al vendedor.
Te confirma que es una empresa alemana.
Perfecto.
Pero eso todavía no es suficiente.
Preguntas:
¿El vehículo tiene IVA deducible o se vende bajo Differenzbesteuerung?
El vendedor responde:
Differenzbesteuerung.
Ahora ya sabes que no debes tratar esos 22.000 € como si fueran una factura ordinaria con IVA desglosado.
Antes de comprar estudiarás cómo afecta ese régimen a tu operación y a la posterior venta en España.
Eso es trabajar profesionalmente.
El importador principiante pregunta:
“¿Cuánto cuesta el coche?”
El importador profesional pregunta:
“¿Cuánto cuesta y cuál es su régimen fiscal?”
21. RESUMEN: QUÉ DEBES RECORDAR
Si solo recuerdas siete ideas de esta lección, recuerda estas:
1. REBU no es un impuesto diferente: es un régimen especial del IVA.
2. Comprar a un particular y comprar a una empresa no tiene el mismo tratamiento fiscal.
3. Una factura sin IVA separado no significa automáticamente que el vehículo esté en REBU.
4. En una operación de régimen general entre empresarios europeos puede existir una adquisición intracomunitaria con su correspondiente tratamiento en España.
5. En REBU, el IVA funciona sobre el margen de beneficio conforme a las reglas del régimen especial y no aparece desglosado como en una factura ordinaria.
6. Las adquisiciones fuera del ámbito del IVA pueden quedar sujetas a ITP, siendo la compraventa entre particulares el ejemplo más habitual.
7. La fiscalidad debe comprobarse antes de comprar el vehículo, no cuando ya está en España.
22. CHECKLIST ANTES DE COMPRAR UN COCHE EN EUROPA
☐ He identificado al vendedor
☐ Sé si es particular o profesional
☐ He comprobado quién emitirá la factura
☐ Los datos del comprador son correctos
☐ El VIN aparece correctamente
☐ Conozco el régimen fiscal de la operación
☐ Sé si el vehículo está en régimen general o régimen de margen
☐ Si compro a particular, he comprobado el posible ITP
☐ He calculado el coste fiscal de la operación
☐ Sé cómo afectará la compra a la posterior venta en España
☐ Tengo la documentación revisada antes de transferir el dinero
Nunca compres primero para estudiar la fiscalidad después.
En la importación profesional de vehículos, una buena compra no es simplemente encontrar un coche barato.
Una buena compra es encontrar un coche rentable, con documentación correcta y conocer perfectamente su tratamiento fiscal antes de pagarlo.
Si quieres aprender a importar vehículos con seguridad y entender todo el proceso de principio a fin, en la Academia de Importadores encontrarás nuestras lecciones sobre compra, documentación, fiscalidad, ITV y matriculación. Y si lo que necesitas es tramitar la matriculación de un vehículo importado, desde MatricularCoche.es podemos encargarnos de todo el procedimiento hasta obtener la matrícula española.