Cuando compras un vehículo usado en Alemania, Bélgica, Francia, Italia, Dinamarca o cualquier otro país de la Unión Europea, no basta con saber cuánto cuesta: es fundamental conocer quién lo vende, quién lo compra y bajo qué régimen fiscal se realiza la operación.
Esta es una de las lecciones más técnicas de la Academia y requiere un poco de esfuerzo para entenderla bien. Si quieres dedicarte profesionalmente a importar vehículos, dominar el REBU y el régimen de margen es fundamental. Antes de continuar, te recomendamos leer nuestro artículo sobre cómo leer una factura alemana antes de comprar un vehículo y la Lección 5: Factura o contrato de compraventa, donde encontrarás ejemplos que te ayudarán a entender mejor los conceptos que vamos a tratar aquí.
Un particular español puede comprar un coche a un profesional alemán que lo venda bajo régimen de margen y matricularlo posteriormente en España sin pagar ITP por esa compraventa. Sin embargo, si ese mismo particular compra directamente el vehículo a un particular alemán, estaremos ante una compraventa entre particulares y habrá que liquidar el ITP que corresponda en España. Y si quien compra es un autónomo o una empresa dedicada a la compraventa de vehículos, las posibilidades vuelven a cambiar: puede comprar un coche que ya esté bajo régimen de margen y posteriormente venderlo en España aplicando REBU, pero también puede comprar directamente a un particular europeo, beneficiarse de la exención de ITP prevista para los profesionales que adquieren vehículos para su reventa y vender posteriormente el vehículo aplicando REBU, siempre que se cumplan los requisitos legales.
Parece complicado, pero en realidad todo empieza a tener sentido cuando entendemos una idea: hay que seguir la cadena fiscal del vehículo desde su compra hasta su venta.
En esta lección vamos a aprender a hacerlo.
¿Qué es el REBU?
REBU significa Régimen Especial de los Bienes Usados, Objetos de Arte, Antigüedades y Objetos de Colección.
Es un régimen especial de IVA que, en el sector del automóvil, permite que determinados profesionales dedicados a la compraventa de vehículos usados tributen por el margen obtenido en la operación, en lugar de hacerlo sobre el precio total de venta.
La Ley del IVA considera revendedor al empresario que realiza habitualmente entregas de bienes usados adquiridos para su posterior reventa. Además, contempla expresamente que pueda aplicarse el régimen especial cuando el revendedor haya adquirido el bien a una persona que no tenga la condición de empresario o profesional. Es decir: comprar directamente a un particular puede dar acceso al REBU en la posterior venta profesional del vehículo.
Un ejemplo sencillo de cómo funciona el REBU
Imaginemos que un compraventa adquiere un vehículo por:
Precio de compra: 20.000 €
Posteriormente lo vende por:
Precio de venta: 24.000 €
El margen obtenido es:
24.000 – 20.000 = 4.000 €
En REBU no se calcula el IVA sobre los 24.000 € completos, sino sobre el margen.
Además, esos 4.000 € de margen ya contienen el IVA.
Por tanto:
Base imponible del margen: 4.000 / 1,21 = 3.305,79 €
IVA incluido en el margen: 694,21 €
Esta diferencia es fundamental para comprender por qué el régimen de margen tiene tanta importancia en el negocio de compraventa de vehículos usados.
Antes de hablar de países: las cuatro operaciones que debes entender
Antes de aprender qué significa Differenzbesteuerung en Alemania o TVA sur marge en Francia, debemos diferenciar cuatro situaciones.
1. Particular español que compra a un profesional europeo bajo régimen de margen
Imaginemos que un particular residente en España encuentra un BMW usado en un concesionario alemán.
El concesionario lo vende bajo:
Differenzbesteuerung nach § 25a UStG
Es decir, bajo el régimen alemán de tributación del margen.
El particular compra el vehículo, lo trae a España y quiere matricularlo.
En esta situación no tiene que pagar ITP por la compra del vehículo, porque no estamos ante una compraventa entre particulares. La transmisión la realiza un empresario dentro del sistema del IVA, aunque utilice el régimen especial de margen y no desglose una cuota de IVA deducible en la factura.
Por tanto:
Profesional alemán en régimen de margen → particular español = sin ITP por esa compraventa.
Después habrá que realizar la ITV de importación, liquidar los impuestos relacionados con la matriculación que correspondan y tramitar la matrícula española, pero no debemos añadir un ITP como si el coche hubiera sido comprado a un particular.
2. Particular español que compra directamente a un particular europeo
Cambiemos solamente al vendedor.
Ahora el particular español compra el BMW directamente a un particular alemán.
No existe una factura de un concesionario.
No existe régimen de margen.
No existe IVA repercutido por el vendedor.
Tenemos una compraventa entre particulares.
En este caso entra en juego el Impuesto sobre Transmisiones Patrimoniales (ITP).
El hecho de que el vehículo se encuentre en Alemania cuando se firma el contrato no permite concluir simplemente que la operación queda fuera del ITP español. Las reglas territoriales del impuesto contemplan las transmisiones de bienes situados en el extranjero cuando el obligado tributario reside en España, con las excepciones previstas legalmente.
Por tanto:
Particular alemán → particular residente en España = compraventa entre particulares que puede quedar sujeta a ITP en España.
Esta diferencia es fundamental.
No es fiscalmente lo mismo comprar un coche por 20.000 € a un concesionario alemán que lo factura correctamente bajo régimen de margen que comprar ese mismo vehículo, por esos mismos 20.000 €, directamente a su propietario particular.
3. Profesional español que compra a un profesional europeo bajo régimen de margen
Ahora imaginemos que quien compra el vehículo es un autónomo o una sociedad española dedicada a la compraventa.
Compra el BMW a un concesionario alemán que lo vende bajo:
Differenzbesteuerung nach § 25a UStG.
El vendedor alemán ya está aplicando el régimen especial de margen.
El profesional español no tiene una cuota de IVA alemán separada para deducirse ni trata esa compra como una adquisición intracomunitaria ordinaria con IVA deducible.
Cuando posteriormente venda el coche en España, podrá aplicar REBU, siempre que se cumplan los requisitos establecidos por la normativa.
La cadena sería:
Profesional alemán – régimen de margen
↓
Profesional español – REBU
↓
Cliente final
El vehículo ha cambiado de país, pero continúa dentro del circuito europeo del régimen de margen.
4. Profesional español que compra directamente a un particular europeo
Esta es una de las operaciones más interesantes para un importador profesional.
Un compraventa español puede comprar directamente un vehículo usado a un particular alemán.
También puede hacerlo a un particular francés, belga, italiano, danés, neerlandés o de cualquier otro país de la Unión Europea.
El particular extranjero no aplica REBU.
Tampoco repercute IVA.
Simplemente vende su vehículo.
Sin embargo, cuando el comprador es un empresario dedicado habitualmente a la compraventa de vehículos y lo adquiere para su posterior reventa, la normativa española permite que la posterior venta del vehículo se realice bajo REBU.
Además, existe una exención específica de ITP para las transmisiones de vehículos usados adquiridos por empresarios dedicados habitualmente a su compraventa cuando los adquieren para revenderlos.
La exención inicialmente tiene carácter provisional y se convierte en definitiva cuando se justifica la venta del vehículo dentro del año siguiente a su adquisición.
Por tanto, podemos encontrarnos con:
Particular alemán
↓
Profesional español que compra para revender
ITP: exención profesional para reventa
↓
Venta posterior en España
REBU
Esto significa algo muy importante para quien se dedica profesionalmente a importar vehículos:
no es necesario comprar siempre a un concesionario extranjero que ya tenga el vehículo bajo régimen de margen.
También es posible comprar directamente a particulares europeos y posteriormente vender esos vehículos en España bajo REBU, cumpliendo los requisitos correspondientes.
REBU e ITP no son lo mismo
Aquí suele producirse mucha confusión.
El REBU es un régimen especial del IVA.
El ITP es otro impuesto completamente diferente.
Por eso técnicamente no debemos decir que un profesional compra un coche a un particular y “lo mete en REBU para no pagar ITP”.
Lo que sucede realmente son dos cosas diferentes.
En la compra, el profesional dedicado habitualmente a la compraventa puede beneficiarse de la exención de ITP para el vehículo adquirido para su reventa, siempre que cumpla los requisitos.
En la venta posterior, ese mismo profesional puede aplicar REBU porque, entre otros supuestos admitidos por la Ley del IVA, adquirió el vehículo a una persona que no era empresario o profesional.
Son dos impuestos distintos, pero en la práctica ambos mecanismos permiten que el negocio profesional de compraventa de vehículos usados tenga un tratamiento fiscal específico.
¿Por qué existe el régimen de margen?
Pensemos en un vehículo nuevo.
Cuando se vende inicialmente, soporta IVA.
Años después, su propietario particular lo vende a un compraventa.
Ese particular no puede emitir una factura con IVA deducible.
Si el compraventa tuviera que vender posteriormente el vehículo aplicando IVA sobre todo el precio, se volvería a gravar íntegramente un valor que ya había soportado IVA anteriormente.
El régimen de margen evita precisamente ese efecto.
Por eso el IVA se calcula sobre el valor añadido por el revendedor, es decir, sobre su margen.
REBU no significa simplemente “coche usado”
Este es uno de los errores más habituales.
Un vehículo puede tener:
5 años, 100.000 kilómetros y tres propietarios anteriores
y no poder venderse bajo REBU.
La antigüedad física del coche no determina por sí sola el régimen fiscal.
Tenemos que saber cómo lo adquirió el profesional que ahora lo vende.
Comparemos:
Particular alemán → profesional español
Puede permitir REBU en la posterior venta.
Profesional alemán en Differenzbesteuerung → profesional español
Puede permitir REBU en la posterior venta.
Pero:
Profesional alemán → entrega intracomunitaria ordinaria → profesional español
nos sitúa en el régimen general del IVA.
Por tanto, antes de comprar un coche no preguntes solamente:
¿Tiene IVA?
La pregunta correcta es:
¿Bajo qué régimen fiscal me lo están vendiendo?
Alemania: Differenzbesteuerung
Alemania es probablemente el mercado más importante para muchos importadores españoles.
Allí debemos aprender una palabra:
Differenzbesteuerung
Es el equivalente alemán al régimen de margen y está regulado en el § 25a de la Umsatzsteuergesetz (UStG).
La legislación alemana contempla este sistema cuando el empresario actúa como revendedor y el bien ha llegado hasta él en unas condiciones determinadas, entre ellas que en su adquisición no se hubiera devengado IVA ordinario o que ya se hubiera aplicado la tributación por diferencia.
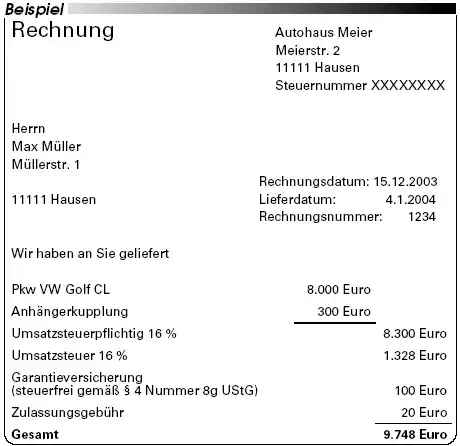
En una factura podemos encontrar expresiones como:
Differenzbesteuerung nach § 25a UStG
Differenzbesteuert gem. § 25a UStG
o referencias equivalentes al § 25a UStG.
También es frecuente encontrar:
MwSt. nicht ausweisbar
que indica que el IVA no puede mostrarse separadamente.
Sin embargo, esta última expresión por sí sola no debería utilizarse como prueba absoluta de que estamos ante una operación de margen.
Lo ideal es que la factura identifique claramente la aplicación de la Differenzbesteuerung y su fundamento legal.
Alemania: margen frente a IVA deducible
Esta diferencia es importantísima cuando buscamos coches.
Podemos encontrarnos con un vehículo anunciado como:
MwSt. ausweisbar
Es decir, con IVA susceptible de aparecer separado en factura.
Si un profesional español compra ese vehículo mediante una entrega intracomunitaria ordinaria, estaremos dentro del régimen general del IVA.
En cambio, si aparece correctamente:
Differenzbesteuerung §25a UStG
estamos ante el circuito del régimen de margen.
Para un importador profesional no son dos formas distintas de escribir la misma operación.
Son dos tratamientos fiscales completamente diferentes.
Francia: TVA sur marge
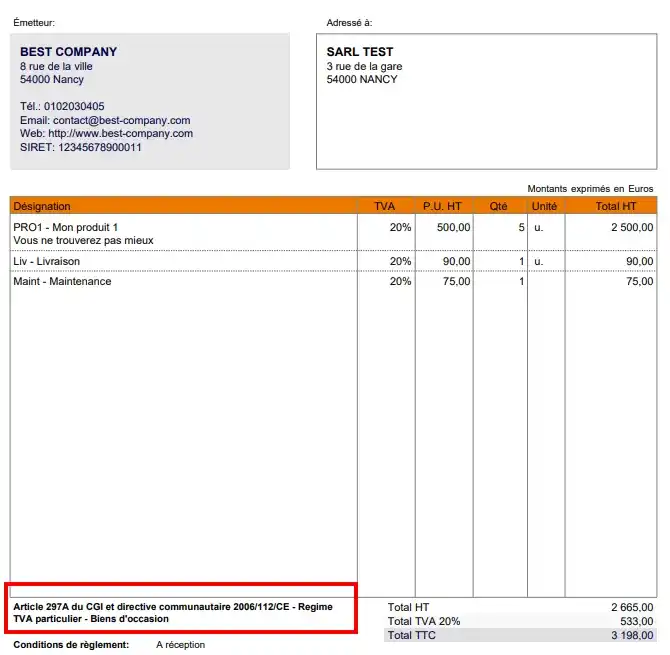
En Francia encontraremos normalmente expresiones como:
TVA sur marge
o:
régime de la marge
La Administración tributaria francesa distingue expresamente las adquisiciones de vehículos usados procedentes de otros Estados miembros según la factura indique o no la tributación sobre el margen.
Cuando el vendedor aplica correctamente el régimen de margen, la operación no se trata como una adquisición intracomunitaria ordinaria sometida nuevamente a IVA sobre el precio completo.
Por tanto, podemos tener:
Profesional francés – TVA sur marge
↓
Profesional español – REBU
↓
Cliente final
El principio es exactamente el mismo que con un vehículo comprado bajo Differenzbesteuerung en Alemania.
Bélgica: régime de la marge
Bélgica dispone igualmente de un régimen especial para bienes usados.
Podemos encontrar expresiones relacionadas con:
régime particulier d’imposition de la marge bénéficiaire
o referencias equivalentes al régimen de margen para bienes de ocasión.
De nuevo, lo importante no es memorizar únicamente una frase concreta.
Lo importante es comprobar que la factura del profesional belga identifica correctamente el régimen fiscal bajo el cual está vendiendo el vehículo.
Italia: regime del margine
En Italia encontraremos:
Regime del margine
y son habituales las referencias al:
art. 36 D.L. 41/1995
La lógica vuelve a ser la misma.
Un profesional italiano puede adquirir determinados vehículos sin un IVA deducible ordinario y posteriormente venderlos aplicando el régimen del margen.
Un profesional español que adquiere correctamente uno de estos vehículos puede continuar posteriormente dentro del circuito REBU.
Dinamarca: brugtmoms
En Dinamarca debemos aprender otra palabra:
brugtmoms
o:
brugtmomsordningen
Es el régimen danés aplicable a determinados bienes usados.
Entre los supuestos contemplados se encuentran las adquisiciones de bienes usados para reventa realizadas a particulares o a otros comerciantes que ya hayan utilizado el correspondiente régimen de margen.
También se aplica al mercado de vehículos usados.
Por tanto:
Profesional danés – brugtmoms
↓
Profesional español – REBU
es otra cadena perfectamente posible cuando se cumplen los requisitos.
Países Bajos: margeregeling
En Países Bajos encontraremos:
margeregeling
La lógica vuelve a ser la misma.
El profesional neerlandés vende un vehículo usado dentro del régimen de margen y un profesional español puede adquirirlo manteniendo esa naturaleza fiscal para su posterior reventa bajo REBU, siempre que la operación esté correctamente documentada.
Una misma idea con nombres diferentes
Aunque cada país utilice su propio idioma y legislación nacional, el régimen parte de un marco común europeo.
Por eso encontraremos:
| País | Denominación habitual |
|---|---|
| España | REBU / Régimen Especial de Bienes Usados |
| Alemania | Differenzbesteuerung |
| Francia | TVA sur marge / Régime de la marge |
| Bélgica | Régime de la marge |
| Italia | Regime del margine |
| Dinamarca | Brugtmoms |
| Países Bajos | Margeregeling |
| Austria | Differenzbesteuerung |
Para un importador español, aprender estas expresiones es muy útil porque permite detectar rápidamente qué tipo de vehículo está viendo en un anuncio o en una factura.
¿Qué ocurre si compro un coche con IVA deducible?
Veamos el supuesto contrario.
Una empresa alemana vende un vehículo a un compraventa español bajo régimen general.
Se realiza una entrega intracomunitaria y el empresario español realiza la correspondiente adquisición intracomunitaria en España.
Aquí no estamos en REBU.
El vehículo ha entrado en el negocio español a través del circuito ordinario del IVA.
No podemos decidir posteriormente:
“Como es un coche usado, lo vendo en REBU”.
No funciona así.
El régimen fiscal de la posterior venta depende, entre otras cosas, de cómo adquirimos el vehículo.
Por eso es fundamental conservar y revisar correctamente la factura extranjera.
¿Puede romperse la cadena del régimen de margen?
Sí.
Imaginemos:
Particular alemán
↓
Compraventa alemán
↓
Profesional español
El hecho de que el primer propietario fuera un particular no significa automáticamente que el profesional español pueda aplicar REBU.
Hay que mirar cómo le ha vendido concretamente el compraventa alemán el vehículo al profesional español.
Si lo ha vendido correctamente bajo Differenzbesteuerung, tenemos una cosa.
Si ha renunciado al régimen de margen cuando legalmente podía hacerlo y ha realizado una operación bajo régimen general, tenemos otra.
Por tanto, no debemos reconstruir solamente la historia antigua del vehículo.
Tenemos que comprobar la operación concreta mediante la cual nosotros lo adquirimos.
El IVA en una factura REBU no se deduce
Otro concepto fundamental.
Cuando compramos un vehículo bajo REBU o bajo el régimen equivalente de otro Estado miembro, no tenemos una cuota de IVA separada que podamos deducir.
Por ejemplo:
Precio de compra: 20.000 € bajo régimen de margen
No podemos coger esos 20.000 € y calcular:
16.528,93 € + 3.471,07 € de IVA deducible.
Eso sería incorrecto.
El IVA que soporta el régimen de margen funciona de otra manera y no aparece como una cuota separada deducible para el comprador.
Precisamente por eso las facturas de margen deben identificarse correctamente.
¿Puede un profesional comprar directamente a particulares por Europa?
Sí, y este punto merece repetirse porque puede resultar especialmente interesante para un importador.
Un profesional español no está limitado a comprar coches a concesionarios alemanes, franceses, belgas o italianos.
Puede buscar directamente vehículos vendidos por particulares.
Por ejemplo:
Particular alemán vende por 20.000 €
↓
Importador profesional español compra el vehículo para su stock
↓
Lo importa y matricula en España
↓
Lo vende por 24.000 € bajo REBU
El hecho de haber comprado directamente al particular es precisamente uno de los supuestos que puede permitir la aplicación posterior del régimen especial.
Y, además, si se trata de un empresario dedicado habitualmente a la compraventa de vehículos que lo adquiere para revenderlo, puede acogerse a la exención de ITP prevista específicamente para estos profesionales, que deberá consolidarse cumpliendo sus requisitos.
¿Y qué ocurre si quien compra al particular extranjero es otro particular?
Aquí cambia todo.
Particular alemán → particular español
no es:
Particular alemán → profesional revendedor español.
El particular español no dispone de la exención prevista específicamente para el empresario dedicado habitualmente a la compraventa que adquiere el vehículo para revenderlo.
Por tanto, cuando la operación queda sometida al ITP español conforme a sus reglas territoriales, deberá liquidarse el impuesto correspondiente.
Esta es precisamente una de las diferencias más importantes entre importar un vehículo como particular e importarlo dentro de una actividad profesional de compraventa.
Cuidado con los vehículos considerados nuevos a efectos de IVA
Existe además una regla europea importantísima.
A efectos del IVA intracomunitario, un vehículo terrestre se considera nuevo cuando:
- no han transcurrido más de seis meses desde su primera puesta en servicio, o
- no ha recorrido más de 6.000 kilómetros.
Para que quede fuera de la consideración de medio de transporte nuevo deben superarse ambas condiciones: más de seis meses y más de 6.000 kilómetros.
Por ejemplo:
8 meses + 3.000 km = nuevo a efectos de IVA.
4 meses + 20.000 km = nuevo a efectos de IVA.
2 años + 30.000 km = usado.
Esto es muy importante porque las operaciones intracomunitarias con medios de transporte nuevos tienen reglas específicas y no deben confundirse con el régimen de margen de los vehículos usados.
Cómo identificar un vehículo de margen antes de comprarlo
Antes de cerrar una compra en Europa deberíamos comprobar cinco cosas.
Primero: quién vende.
¿Es un particular, un concesionario, una empresa que vende un vehículo de su activo o un compraventa profesional?
Segundo: quién compra.
¿Un particular español o un profesional que lo incorpora a su actividad de compraventa?
Tercero: qué documento se emite.
¿Contrato entre particulares o factura profesional?
Cuarto: qué régimen fiscal aparece en la factura.
No basta con ver que “no lleva IVA”.
Debemos saber por qué no aparece IVA separado.
Quinto: si aparece expresamente el régimen de margen.
Busca expresiones como:
Differenzbesteuerung
TVA sur marge
Regime del margine
Brugtmoms
Margeregeling
o su equivalente correspondiente.
“IVA no deducible” no significa necesariamente REBU
Esta advertencia es especialmente importante.
Una factura puede indicar que el IVA no es deducible o que no puede mostrarse separadamente.
Eso puede ser una pista importante, pero no deberíamos concluir automáticamente que estamos ante REBU.
Puede haber otras situaciones fiscales en las que tampoco exista un IVA deducible para el comprador.
Por eso, cuando compramos profesionalmente un vehículo en Europa, lo recomendable es que la documentación identifique claramente el régimen aplicado y, cuando proceda, su fundamento legal.
En Alemania, por ejemplo, es mucho más tranquilizador encontrar una referencia clara a:
§25a UStG – Differenzbesteuerung
que limitarnos a interpretar un anuncio en el que simplemente aparece:
MwSt. nicht ausweisbar.
El error que puede destrozar el margen de una importación
Imaginemos que encuentras un vehículo por:
30.000 €
Calculas que puedes venderlo por:
34.000 €
Y piensas:
Tengo 4.000 € de margen.
Pero haces tus cálculos suponiendo que el vehículo está dentro del régimen de margen cuando realmente se está vendiendo bajo régimen general del IVA.
Tu cálculo fiscal cambia.
Y con él puede cambiar la rentabilidad real de toda la operación.
Por eso un importador profesional nunca debería mirar únicamente:
precio, kilómetros, equipamiento, transporte y matriculación.
También tiene que mirar:
régimen fiscal de compra.
Regla práctica para cualquier coche que encuentres en Europa
Antes de comprarlo, clasifícalo mentalmente dentro de uno de estos cuatro grupos:
Particular → particular
Analiza ITP.
Profesional en régimen de margen → particular
No es una compraventa entre particulares sujeta a ITP por ese motivo.
Profesional en régimen de margen → profesional revendedor
Posible continuidad mediante REBU.
Particular → profesional revendedor
Posible REBU en la posterior venta y posible exención profesional de ITP para la adquisición destinada a reventa.
Y existe un quinto supuesto que debes separar completamente:
Profesional en régimen general → profesional español
Aquí debemos analizar el régimen general del IVA y, cuando corresponda, la adquisición intracomunitaria.
Resumen: la cadena fiscal del vehículo
Si después de leer esta lección tienes que quedarte con una sola idea, que sea esta:
No determines la fiscalidad de un coche únicamente porque sea usado. Sigue su cadena fiscal.
Un particular español que compra a un concesionario alemán bajo Differenzbesteuerung no está realizando la misma operación que un particular español que compra directamente a un particular alemán.
Un profesional español que compra bajo Differenzbesteuerung tampoco está realizando la misma operación que otro profesional que compra el coche mediante una entrega intracomunitaria bajo régimen general.
Y un profesional español puede comprar directamente a un particular europeo y posteriormente aplicar REBU en su venta, además de poder beneficiarse de la exención de ITP para vehículos adquiridos profesionalmente para su reventa cuando se cumplen sus requisitos.
Por eso, antes de importar un vehículo, hay tres preguntas fundamentales:
¿Quién vende?
¿Quién compra?
¿Bajo qué régimen fiscal se realiza la venta?
Cuando sabes responder correctamente esas tres preguntas, empiezas a entender de verdad la fiscalidad de la importación profesional de vehículos.
Y cuando eres capaz de reconocer términos como REBU, Differenzbesteuerung, TVA sur marge, régime de la marge, regime del margine, brugtmoms o margeregeling, puedes analizar una operación europea con mucha más seguridad antes de comprar el coche.
MatricularCoche.es, la gestoría de los importadores
Importar coches profesionalmente exige mucho más que encontrar buenos vehículos: hay que controlar facturas, impuestos, REBU, ITV y todo el proceso de matriculación. En MatricularCoche.es, la gestoría de los importadores, trabajamos específicamente con profesionales de la importación para ayudarles en todo este proceso, resolver sus dudas y tramitar sus matriculaciones de forma rápida y especializada.