
El Impuesto de Matriculación es uno de los gastos más importantes que debemos tener en cuenta al importar y matricular un vehículo en España. Sin embargo, no todos los vehículos tienen que pagar este impuesto.
Algunos vehículos tributan al 0 % por sus emisiones de CO₂, otros pueden beneficiarse de una exención por las circunstancias de su titular o por el uso al que van destinados y otros, directamente, se encuentran no sujetos al impuesto.
Aunque el resultado puede ser el mismo —no pagar Impuesto de Matriculación—, fiscalmente son situaciones diferentes.
En este artículo vamos a explicar qué coches no pagan Impuesto de Matriculación en España, qué requisitos deben cumplirse y qué debemos comprobar antes de importar un vehículo.
1. Coches con emisiones de CO₂ de hasta 120 g/km
Este es probablemente el supuesto más habitual.
En Península y Baleares, los turismos cuyas emisiones oficiales de CO₂ no superan los 120 g/km se encuentran en el primer epígrafe del Impuesto de Matriculación y tienen un tipo impositivo del 0 %.
Es importante aclarar que estos vehículos no están técnicamente exentos del impuesto. Están sujetos al Impuesto Especial sobre Determinados Medios de Transporte (IEDMT), pero el tipo aplicable es del 0 %.
Los tipos generales para turismos en Península y Baleares son:
- Hasta 120 g/km de CO₂: 0 %
- Más de 120 y menos de 160 g/km: 4,75 %
- Desde 160 y menos de 200 g/km: 9,75 %
- 200 g/km o más: 14,75 %
Por este motivo, muchos vehículos eléctricos, híbridos enchufables y determinados híbridos o vehículos de combustión eficientes pueden matricularse sin pagar cuota de Impuesto de Matriculación.
Pero cuidado: ser híbrido no significa automáticamente estar exento. Lo que debemos comprobar son las emisiones oficiales de CO₂ que correspondan al vehículo.
2. Vehículos eléctricos: ¿pagan Impuesto de Matriculación?
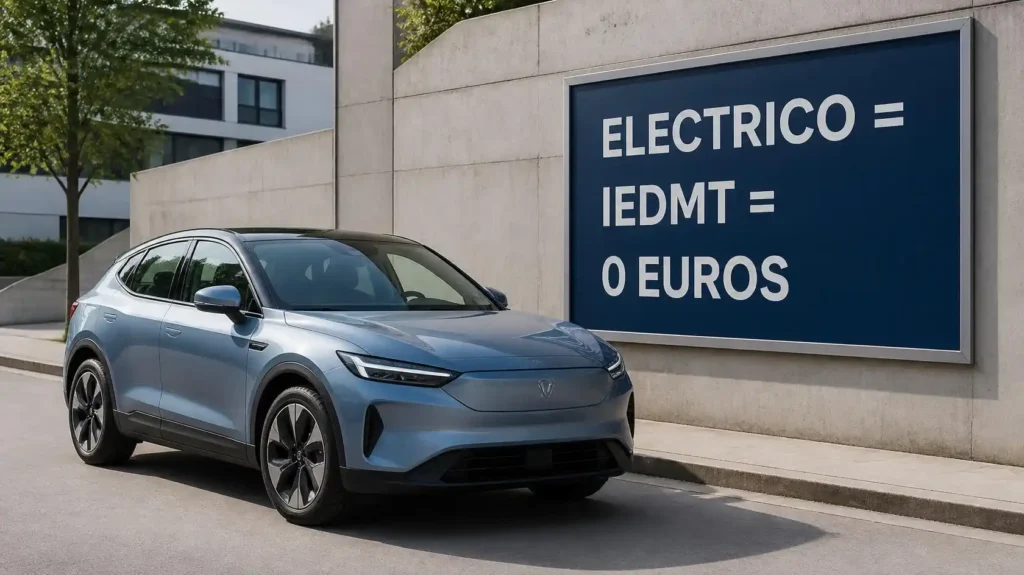
En la práctica, un turismo 100 % eléctrico tiene unas emisiones oficiales de CO₂ de 0 g/km, por lo que entra en el tramo del 0 %.
Por tanto, al matricular un coche eléctrico en España normalmente no habrá cantidad que ingresar en concepto de Impuesto de Matriculación.
De nuevo, técnicamente no hablamos de una exención específica por ser eléctrico, sino de un vehículo sujeto al impuesto cuyo tipo impositivo es del 0 % debido a sus emisiones.
Esta diferencia es importante, especialmente cuando hablamos de matriculaciones de vehículos importados.
3. Exención por cambio de residencia a España
Este es uno de los supuestos más interesantes para quienes traen su propio vehículo desde otro país.
Una persona que traslada su residencia habitual desde el extranjero a España puede solicitar la exención del Impuesto de Matriculación para su vehículo si cumple los requisitos establecidos legalmente.
Entre los principales requisitos se encuentran:
Residencia anterior en el extranjero
El interesado debe haber tenido su residencia habitual fuera de España durante, al menos, los 12 meses consecutivos anteriores al traslado.
Uso previo del vehículo
El vehículo debe haber sido utilizado por su titular en su antigua residencia durante, al menos, 6 meses antes de abandonar dicha residencia.
No basta, por tanto, con comprar un coche justo antes de trasladarse a España para intentar beneficiarse de la exención.
Adquisición en condiciones normales de tributación
El vehículo debe haber sido adquirido o importado en las condiciones normales de tributación del país de procedencia, con las particularidades previstas legalmente.
Plazo para solicitar la matriculación
La matriculación en España debe solicitarse dentro del plazo legal correspondiente al traslado de residencia.
No vender el vehículo durante 12 meses
Una vez matriculado aplicando esta exención, el vehículo no puede transmitirse durante los 12 meses siguientes a la matriculación.
Si se vende antes de que termine ese periodo, puede producirse la obligación de pagar el impuesto que inicialmente quedó exento.
Por ello, antes de tramitar una matriculación por cambio de residencia es fundamental estudiar las fechas y la documentación disponible.
4. Vehículos matriculados a nombre de personas con discapacidad
También existe una exención para determinados vehículos matriculados a nombre de personas con discapacidad para su uso exclusivo, siempre que se cumplan los requisitos establecidos legalmente.
Entre ellos, con carácter general, se exige que hayan transcurrido al menos cuatro años desde la matriculación de otro vehículo en condiciones similares, salvo determinados supuestos como el siniestro total debidamente acreditado.
Además, el vehículo no puede ser objeto de una transmisión por actos inter vivos durante los cuatro años siguientes a su matriculación.
En estos expedientes es especialmente importante comprobar previamente que se cumplen todos los requisitos antes de iniciar la matriculación.
5. Taxis y autotaxis
Los vehículos considerados legalmente como taxis, autotaxis o autoturismos pueden beneficiarse de la exención del Impuesto de Matriculación.
No significa que cualquier vehículo comprado por un taxista quede automáticamente exento.
El vehículo debe cumplir los requisitos correspondientes y destinarse efectivamente a la actividad que justifica la aplicación del beneficio fiscal.
6. Vehículos de autoescuela
También pueden estar exentos los vehículos que se afecten efectiva y exclusivamente a la enseñanza de conductores mediante contraprestación.
Es decir, los vehículos destinados a la actividad de autoescuela pueden acogerse a la exención siempre que se cumplan las condiciones establecidas.
7. Vehículos destinados exclusivamente al alquiler
Los vehículos afectados efectiva y exclusivamente a una actividad de alquiler también pueden estar exentos del Impuesto de Matriculación.
Este supuesto tiene especial relevancia para empresas de alquiler de vehículos.
Sin embargo, la normativa establece condiciones específicas sobre lo que puede considerarse actividad de alquiler a estos efectos. Por ejemplo, determinados arrendamientos de larga duración, operaciones con personas vinculadas o contratos de arrendamiento con opción de compra no reciben necesariamente el mismo tratamiento.
Por tanto, no debe darse por hecho que cualquier vehículo adquirido por una empresa de alquiler estará automáticamente exento.
8. Vehículos con matrícula diplomática
Existen igualmente exenciones para determinados vehículos matriculados bajo régimen de matrícula diplomática, entre otros, los correspondientes a misiones diplomáticas, organizaciones internacionales, oficinas consulares y determinadas personas vinculadas a estas instituciones, dentro de los límites y requisitos establecidos legalmente.
Es un supuesto mucho menos habitual en la importación comercial de vehículos, pero forma parte de las exenciones previstas en la normativa.
9. Vehículos que directamente no están sujetos al Impuesto de Matriculación
Aquí encontramos otra diferencia importante.
Hay vehículos que no están exentos: directamente no están sujetos al impuesto cuando cumplen determinadas características.
Entre los supuestos que pueden encontrarse fuera de la sujeción al Impuesto de Matriculación están determinados vehículos destinados al transporte de mercancías, vehículos de determinadas categorías N1, N2 y N3, vehículos destinados al transporte colectivo, determinados vehículos especiales, vehículos para personas con movilidad reducida y otros supuestos previstos legalmente.
Pero hay que tener cuidado especialmente con furgonetas, vehículos mixtos, pick-up, vehículos transformados y vehículos acondicionados como vivienda.
La clasificación del vehículo, su configuración, su altura, su utilización y su categoría pueden modificar completamente su tratamiento fiscal.
Por eso no recomendamos asumir que un vehículo está exento o no sujeto simplemente porque en el país de origen figure como “vehículo comercial”.
¿Una autocaravana está exenta del Impuesto de Matriculación?
No necesariamente.
Este es un error bastante habitual.
Las autocaravanas pueden tener un tratamiento específico y determinados vehículos acondicionados como vivienda pueden beneficiarse de una reducción de la base imponible, pero una reducción no significa que el vehículo esté exento.
Por tanto, antes de importar una autocaravana hay que calcular el impuesto teniendo en cuenta su clasificación, valor, emisiones y las posibles reducciones aplicables.
¿Las familias numerosas están exentas?
Tampoco.
Las familias numerosas pueden beneficiarse, si se cumplen los requisitos establecidos, de una reducción del 50 % de la base imponible del Impuesto de Matriculación.
Por tanto, hablamos de una reducción y no de una exención total.
Esta diferencia es importante porque puede seguir existiendo una cantidad a pagar.
¿Cómo sé cuánto pagará un coche importado?
Para calcular correctamente el Impuesto de Matriculación de un vehículo importado necesitamos conocer varios datos.
Uno de los más importantes son las emisiones oficiales de CO₂.
En vehículos ya matriculados en España podemos encontrarlas normalmente en la casilla V.7 de la ficha técnica. En un vehículo extranjero tendremos que comprobar la documentación del país de origen y, posteriormente, la ficha técnica española expedida tras la ITV de importación.
También necesitaremos conocer el valor fiscal del vehículo, su antigüedad, características y fecha de primera matriculación.
En MatricularCoche.es disponemos de una calculadora del Impuesto de Matriculación que permite realizar una estimación antes de iniciar el procedimiento.
Importante: pagar 0 €, estar exento y no estar sujeto no es lo mismo
Esta es probablemente la idea más importante de este artículo.
Podemos encontrarnos tres situaciones diferentes:
Vehículo sujeto con tipo del 0 %
Por ejemplo, un turismo con emisiones oficiales de CO₂ de hasta 120 g/km en Península y Baleares. El vehículo está sujeto al impuesto, pero la cuota resultante es cero.
Vehículo exento
Existe el hecho imponible, pero la normativa concede una exención porque se cumplen determinadas circunstancias. Un ejemplo habitual es una matriculación por traslado de residencia, siempre que se cumplan todos los requisitos.
Vehículo no sujeto
Por sus propias características o clasificación, el vehículo queda fuera del hecho imponible en los términos establecidos por la normativa.
El resultado económico puede ser el mismo —0 € a pagar—, pero el procedimiento y la documentación necesaria son diferentes.
¿Qué modelos se utilizan para declarar una exención?
Dependiendo del supuesto, la Agencia Tributaria utiliza diferentes procedimientos.
El Modelo 05 se utiliza para determinados supuestos de no sujeción, exención o reducción que requieren el reconocimiento previo de la Administración Tributaria.
El Modelo 06 se utiliza en determinados supuestos de exención o no sujeción en los que no es necesario ese reconocimiento previo.
Por ejemplo, el traslado de residencia habitual desde el extranjero aparece entre los supuestos contemplados en el Modelo 06.
En cambio, para un turismo que simplemente tributa al 0 % debido a sus emisiones, normalmente estaremos ante la autoliquidación correspondiente del Impuesto de Matriculación y no ante una exención por cambio de residencia, discapacidad o actividad profesional.
Cuidado al comprar un coche en el extranjero pensando que “no paga matriculación”
Antes de comprar un vehículo en Alemania, Francia, Bélgica, Países Bajos, Italia o cualquier otro país, es recomendable comprobar el Impuesto de Matriculación antes de cerrar la operación.
Una diferencia relativamente pequeña en las emisiones oficiales puede hacer que un vehículo pase de pagar un 0 % a un 4,75 %, o incluso a tramos superiores.
Y cuando hablamos de vehículos con un valor fiscal elevado, la diferencia puede ser de cientos o miles de euros.
También es importante no basarse únicamente en las emisiones que aparecen en un anuncio de Mobile.de, AutoScout24 u otra plataforma. Para realizar un cálculo fiable debemos revisar la documentación oficial del vehículo.
Matriculación de vehículos importados
En MatricularCoche.es estamos especializados en la matriculación de vehículos procedentes del extranjero y trabajamos tanto con particulares como con profesionales de la importación.
Podemos estudiar la documentación del vehículo antes de iniciar el expediente, calcular el Impuesto de Matriculación y comprobar si existe algún supuesto de exención, no sujeción, reducción o tributación al 0 %.
Además, gestionamos el proceso completo de matriculación: Impuesto de Matriculación, Impuesto de Circulación, ITP cuando corresponda y presentación de la matrícula definitiva ante la DGT.
Si estás pensando en importar un vehículo, comprobar su fiscalidad antes de comprarlo puede evitarte una sorpresa importante cuando llegue el momento de matricularlo en España.